
语言切换↓
新闻政策

税务行政处罚裁量基准全国统一:9 类 66 项、5 个阶次怎么用
2026 年 11 月 1 日起,《全国税务行政处罚裁量基准(2026 年版)》施行(国家税务总局公告 2026 年第 20 号,2026 年 9 月 28 日成文)。东北、西南、西北、中南、华北、华东六大区域各自的裁量基准,与这张表不一致的,按这张表执行。
这一周我们发了短视频和一张 9 类 66 项的对照表,讲的是"你现在该看哪一项"。这篇换个角度,只讲条文:改的到底是什么、66 项怎么排、每一档怎么写、老案子那一条该怎么读。
AC核心要点
· 改的是裁量,不是罚则:这次是对现行税收法律、行政法规和税务部门规章已设定的处罚裁量权作细化与量化,没有创设新的处罚事项,也没有改变法定处罚种类与幅度
· 一张表取代六套:9 类 66 项、5 个裁量阶次(轻微、较轻、一般、较重、严重);序号 1–66 连续,无缺号
· 不是每项都五档:5 档 18 项、4 档 38 项、3 档 8 项、2 档 1 项(第 63 项)、只有 1 档的 1 项(第 59 项,只有"严重")
· 社保费欠缴首次进这张表:第 30 项,按"欠缴金额+费额占比"双维度分档,只有一般、较重、严重三档
· 22 项可以不罚,但两类条件不同:14 项首违不罚 + 8 项轻微不罚清单;"首违"限定为一个自然年度内第一次
· 老案子有条款:施行前发生、尚未作出处罚决定的,原则上适用行为发生时的规定,按本公告执行有利于纳税人缴费人的除外
一、这次改的是"裁量",不是"罚则"
先把最容易误解的一层说清楚:这次不是新设罚款,也不是把处罚加重。官方解读的原话是对现行税收法律、行政法规和税务部门规章规定的税务行政处罚裁量权作"细化与量化","未创设新的处罚事项,未改变法定处罚种类与幅度"。
这句话在实务上有两个后果。一是处罚的种类与幅度上限下限,仍然要回到各个实体法条去找,这张表解决的是"在法定幅度内罚多少";二是既然没有新设事项,就不存在"以前不罚、现在要罚"的追溯问题——被统一的是尺度,不是义务本身。
二、66 项怎么排
表按违法行为类型分 9 类,项号连续,共 66 项。
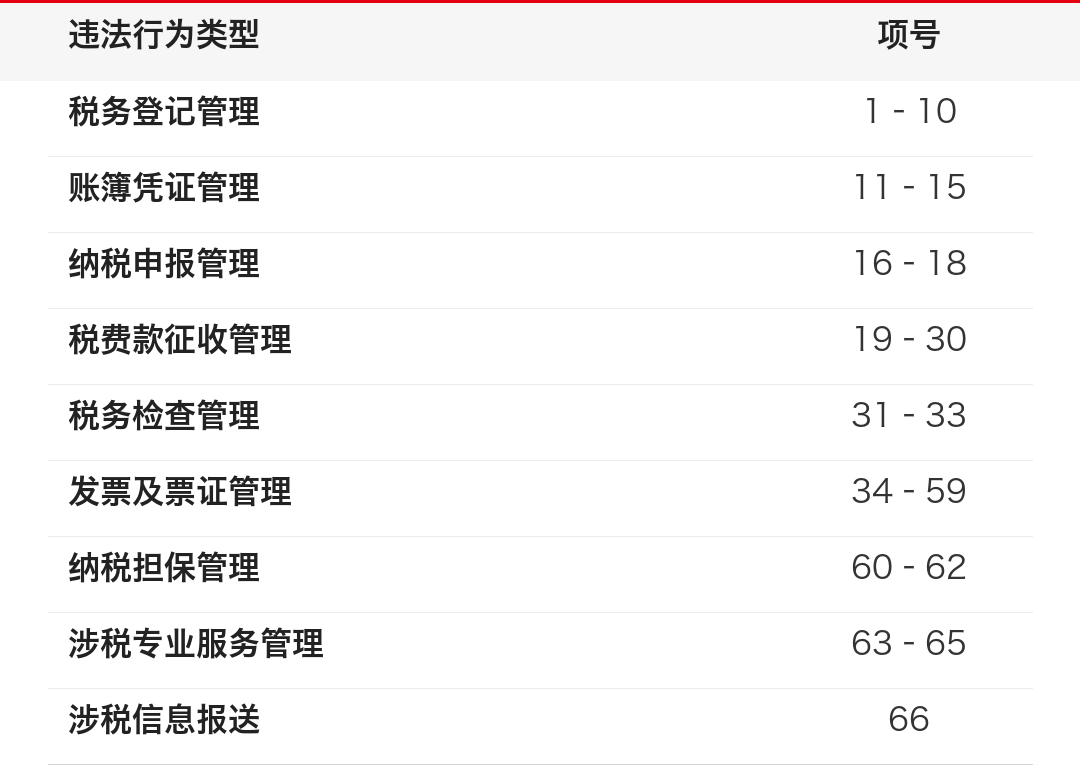
项号是这张表的坐标系。同一个动作可能落在不同项里,处罚幅度差得很远,所以第一步永远是定位项号,而不是先算钱。
三、五个阶次,与"不是每项五档"
五档的名称是固定的:轻微、较轻、一般、较重、严重。但并不是每一项都排满五档。全表分布:
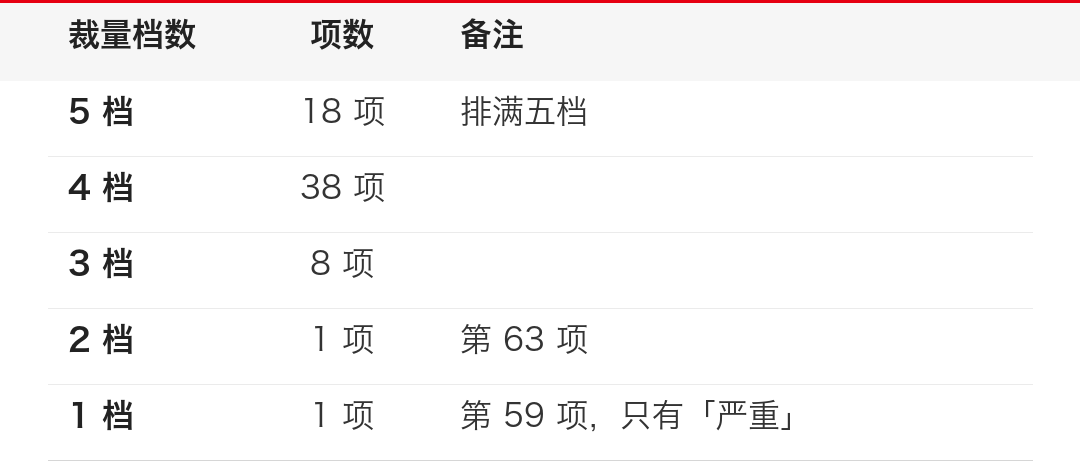
所以"五档"是框架,不是配额。看同行被罚多少、或者看网上流传的"标准图",先确认它说的是哪一项、第几档,否则很容易套错。
以第 16 项(未按照规定的期限办理纳税申报和报送纳税资料)为例,五档是排满的:
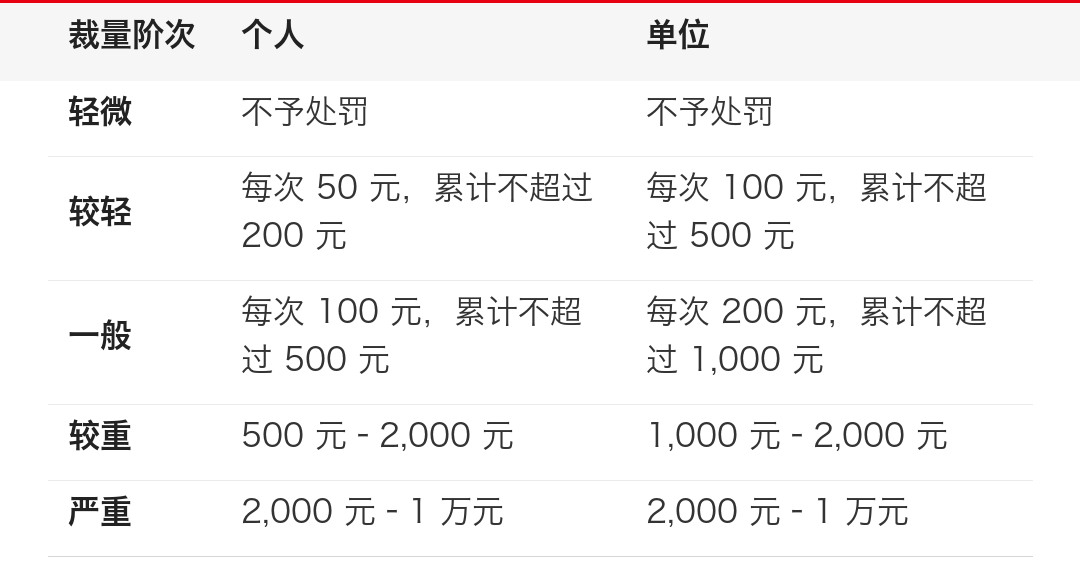
轻微档的条件是首违且及时改正、无危害后果。
注意前两档都带"累计上限"这个设计:同样的迟报,次数再多也是封顶;从"较重"档起就没有累计概念了。
四、社保费欠缴:第一次进这张表
第 30 项:用人单位在规定期限内不缴或者少缴社会保险费,经税务机关责令限期缴纳,逾期仍未缴纳。
这一项这次第一次进入裁量基准表,分档用两个维度:欠缴金额(不满 50 万元/50 万元以上不满 500 万元/500 万元以上)配合占应缴社会保险费的比例(不满 30%/30% 以上)。三个阶次,标准都是倍数:
· 一般:欠缴数额 1 倍
· 较重:1 倍以上 2 倍以下
· 严重:2 倍以上 3 倍以下
三个提醒。第一,这一项没有"轻微""较轻"两档,不要按五档去推。第二,"倍数"的基数是欠缴的那笔社会保险费数额,不是工资总额。第三,说它"进表"不等于"入罚"——《中华人民共和国社会保险法》的罚则一直在,这次变的是裁量怎么定档。
五、22 项可以不罚,但两类条件不是一回事
表内含"轻微"阶次、且明确"不予处罚"的共 22 项。这 22 项由两块组成,条件不一样:
· 首违不罚 14 项(对应序号 4、5、10、11、12、14、16、17、36、37、38、42、44、58):条件是一个自然年度内第一次发生,危害后果轻微且及时改正。这里的"首违"指当年 1 月 1 日到 12 月 31 日,不是"这辈子第一次"。
· 轻微不罚清单 8 项(对应序号 1、2、3、8、13、45、47、66):走独立的《税务行政处罚"轻微不罚"事项清单》,门槛更具体,例如"未按照规定存放和保管发票——涉及发票 25 份以下",并要求及时发现改正、没有造成危害后果。
两块相加 22 项,与 2021 年分两批明确的 14 项首违不罚是自洽的。但"在清单上"不等于"一定不罚":两类都带前置条件,条件不满足仍然进入阶次判断。对外沟通时把"可以不予处罚"省略成"不罚",是最容易出问题的一句话。
六、老案子那一条,怎么读
原文是:本公告施行前发生税务违法行为、税务机关尚未对税务违法行为作出行政处罚决定的,适用税务违法行为发生时的规定,但按照本公告执行有利于纳税人缴费人的除外。
三处措辞值得逐字读。"尚未作出处罚决定"是分界线:已经作出决定的,不适用;已立案但还没下决定的,落在里面。"原则上适用行为发生时的规定"是默认项,不是自动按新表走。"有利于纳税人缴费人的除外"是例外,用来在个案里主张更轻的标准,不是一个可以自己套用的公式——能不能主张、主张成不成立,取决于具体情形和证据。
七、企业可以做的四件事
1. 把项号记进内部清单:把常发生的 5–8 个项号(申报、账簿凭证、发票保管与丢失、社保)抄进内审检查表,比背整张表有用。
2. 把"条件"和"档位"分开看:条件决定进哪一档,档位决定罚多少。多数误判发生在条件判断这一步,不在算钱。
3. 老案子做一次盘点:施行前发生、至今未下决定的,列出时间、行为、当前状态,评估有无"更有利"的主张空间。
4. 首违的记录要能自证:既然"首违"按自然年度算,内部就要有能证明"今年第一次"的记录,否则主张时拿不出东西。
AC 能帮你做什么
AC 自 2003 年起服务境外来华投资者,公司设立与变更、股权调整、非贸付汇、进出口代理都是我们每天在做的事。手上如果有还没结案的税务处罚,或者想把这 66 项里与自己相关的项做成一张内部对照表,把情况发我们,一起过一遍。
免责声明:本文内容由AC咨询整理解读,仅作政策资讯参考,不构成财税、法务及合规指导建议,实际业务办理请以主管机关最新官方文件为准。